Domain internet-manufaktur.de kaufen?
Wir ziehen mit dem Projekt
internet-manufaktur.de um.
Sind Sie am Kauf der Domain
internet-manufaktur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain internet-manufaktur.de kaufen?
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Beilharz, Felix: Online Marketing Manager*inOnline Marketing Manager*in , Handbuch für die Praxis , Sport-Stoßdämpfer > Sportfederung , Auflage: 3., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20231031, Produktform: Leinen, Autoren: Beilharz, Felix~Neider, Wolfgang~Pelzer, Guido~Plutte, Niklas~Probst, Anke~Romer, Stephan~Vollmert, Markus~Alby, Tom~Dahnke, Niels~Kamps, Ingo~Kattau, Nils~Kellermann, Markus~Kopp, Olaf~Kratz, Karl~Meier, Manuela, Auflage: 23003, Auflage/Ausgabe: 3., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 728, Keyword: Content Marketing; Conversion; Customer Journey; Display Advertising; E-Mail-Marketing; Influencer; Mobile Marketing; SEA; SEO; Social Media; Web Analytics, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Internet~Surfen (Internet)~Social Media~Social Network~Soziales Netzwerk, Fachkategorie: Internet, allgemein~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Soziale Medien / Soziale Netzwerke, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: O'Reilly, Produktverfügbarkeit: 02, Länge: 240, Breite: 165, Höhe: 42, Gewicht: 1274, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2234155, Vorgänger EAN: 9783960091318 9783960090489, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237086539,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Solmecke, Christian: Recht im Online-MarketingRecht im Online-Marketing , So schützen Sie sich vor Fallstricken und Abmahnungen in Social Media oder im Webshop. Aktuell zur EU-DSGVO. Aktualisierte 4. Auflage 2023 , Stabilisatoren > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20230405, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Solmecke, Christian, Edition: REV, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1019, Themenüberschrift: BUSINESS & ECONOMICS / Business Law, Keyword: Bücher Grundlagen Tipps Tutorials Wissen; Google Analytics; E-Commerce; Abmahnung; Nutzungsrechte; Lizenzrechte; Soziale Medien; Recht Online-Marketing; Influencer-Marketing; Datenschutz; Urheberrecht; Internet-Recht; Social Web; Online-Handel; Facebook EuGH, Fachschema: Datenschutz-Grundverordnung - EU-DSGVO~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Internet / Wirtschaft, Recht~Medienrecht, Fachkategorie: Recht der Werbung, Marketing und Sponsoring, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 245, Breite: 175, Höhe: 61, Gewicht: 2006, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2250536, Vorgänger EAN: 9783836266895 9783836260435 9783836234764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 170310679,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
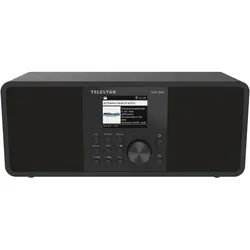
Telestar 5700250 Radio Internet Digital SchwarzKompaktes Stereo-WLAN-Digitalradio mit vielseitigen Funktionen Das kompakte Stereo-Digitalradio mit WLAN bietet Zugang zu unzähligen Internetradiosendern und fügt sich dank seines platzsparenden Designs ideal in jeden Raum ein. Musikliebhaber profitieren von kabellosem Audio-Streaming via Bluetooth 5.3 oder der Möglichkeit, Musik direkt von einem USB-Stick abzuspielen. Auf einen Blick RadiotypInternet TunertypDigital Unterstützte BänderDAB+, FM RMS-Leistung20 W Eingebaute Lautsprecherja Eingebautes Displayja EnergiequelleGleichstrom AC-Netzadapterja Produktbeschreibung Mit der praktischen Bluetooth Sende- und Empfangsfunktion kann das Radio als Empfänger für externe Geräte oder als Sender für kabellose Lautsprecher und Kopfhörer genutzt werden. Der individuell programmierbare Nachtmodus sorgt für eine angenehme Nutzung, indem das Display automatisch in definierten Zeitfenstern aus- und wieder eingeschaltet wird. Abgerundet wird das Erlebnis durch zwei eingebaute Lautsprecher mit ein...125,94 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
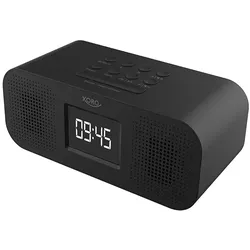
Xoro SAT100375 Radio Internet Digital SchwarzMit dem XORO HMT 425 Basic empfangen Sie über WLAN weit über 30.000 Sender. Mit integrierter USB Ladestation an der Sie z.B. Ihr Smartphone bequem über Nacht aufladen können. Auf einen Blick RadiotypInternet TunertypDigital RMS-Leistung2 W Eingebaute Lautsprecherja Eingebautes Displayja EnergiequelleWechselstrom/Batterie USB Typ-C Ladeportja Produktbeschreibung Wählen Sie aus der Riesenauswahl an interessanten Podcasts Ihr Lieblingsthema aus. Wachen Sie mit Ihrer Wunsch-Musik auf: Der integrierte Wecker lässt Sie wahlweise per Alarm oder mit Ihrem Lieblings-Radiosender aufwachen. Auf dem vollgrafischen 2,8 Zoll großen LCD-Display sehen Sie den gewählten Sender, den aktuell gespielten Musiktitel, das Datum und die Uhrzeit. Einfache Bedienung: Steuern Sie Ihr Webradio direkt am Gerät oder noch komfortabler per App von Ihrem Smartphone oder Tablet-PC. LieferumfangMitgelieferte Kabel: Leistung Alle technischen Daten anzeigen (31 Angaben) RadioRadiotypInternetTunertypDigital AudioRMS-Lei...56,79 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Beilharz, Felix: Online Marketing Manager*inOnline Marketing Manager*in , Handbuch für die Praxis , Sport-Stoßdämpfer > Sportfederung , Auflage: 3., erweiterte und aktualisierte Auflage, Erscheinungsjahr: 20231031, Produktform: Leinen, Autoren: Beilharz, Felix~Neider, Wolfgang~Pelzer, Guido~Plutte, Niklas~Probst, Anke~Romer, Stephan~Vollmert, Markus~Alby, Tom~Dahnke, Niels~Kamps, Ingo~Kattau, Nils~Kellermann, Markus~Kopp, Olaf~Kratz, Karl~Meier, Manuela, Auflage: 23003, Auflage/Ausgabe: 3., erweiterte und aktualisierte Auflage, Seitenzahl/Blattzahl: 728, Keyword: Content Marketing; Conversion; Customer Journey; Display Advertising; E-Mail-Marketing; Influencer; Mobile Marketing; SEA; SEO; Social Media; Web Analytics, Fachschema: Digital / Digitalisierung (Politik, Wirtschaft, Gesellschaft)~Internet~Surfen (Internet)~Social Media~Social Network~Soziales Netzwerk, Fachkategorie: Internet, allgemein~Computernetzwerke und maschinelle Kommunikation, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Soziale Medien / Soziale Netzwerke, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Dpunkt.Verlag GmbH, Verlag: Dpunkt.Verlag GmbH, Verlag: O'Reilly, Produktverfügbarkeit: 02, Länge: 240, Breite: 165, Höhe: 42, Gewicht: 1274, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2234155, Vorgänger EAN: 9783960091318 9783960090489, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0025, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 237086539,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Solmecke, Christian: Recht im Online-MarketingRecht im Online-Marketing , So schützen Sie sich vor Fallstricken und Abmahnungen in Social Media oder im Webshop. Aktuell zur EU-DSGVO. Aktualisierte 4. Auflage 2023 , Stabilisatoren > Sportfederung , Auflage: 4. Auflage, Erscheinungsjahr: 20230405, Produktform: Leinen, Titel der Reihe: Rheinwerk Computing##, Autoren: Solmecke, Christian, Edition: REV, Auflage: 23004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 1019, Themenüberschrift: BUSINESS & ECONOMICS / Business Law, Keyword: Bücher Grundlagen Tipps Tutorials Wissen; Google Analytics; E-Commerce; Abmahnung; Nutzungsrechte; Lizenzrechte; Soziale Medien; Recht Online-Marketing; Influencer-Marketing; Datenschutz; Urheberrecht; Internet-Recht; Social Web; Online-Handel; Facebook EuGH, Fachschema: Datenschutz-Grundverordnung - EU-DSGVO~E-Business~Electronic Commerce - E-Commerce~E-Venture~Internet / Electronic Commerce~Net Economy~Handelsrecht~Internet / Wirtschaft, Recht~Medienrecht, Fachkategorie: Recht der Werbung, Marketing und Sponsoring, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Handelsrecht, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 245, Breite: 175, Höhe: 61, Gewicht: 2006, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Vorgänger: 2250536, Vorgänger EAN: 9783836266895 9783836260435 9783836234764, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 170310679,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.